Australia’s house prices are falling. But will that make homes more affordable?

澳洲房市下行正在加速,房价已比峰值下跌超过5%,预测还会继续跌。这听起来对首次置业者是好事,但到目前为止,利率上调几乎没有改善住房可负担性。数据分析公司Cotality数据显示,今年四次加息使中等收入家庭的借贷能力下降了约9%,即减少9万澳元。
业主和租户同样承压。Roy Morgan研究显示,超过32%的借款人面临房贷压力风险,自1月以来上升了8.4个百分点,而租赁市场依然紧张。
各大银行和分析机构预测房价跌幅在7%到15%之间,美国投行摩根士丹利则预测将是40年来最大幅度的回调。整体经济背景也在拖累家庭:利率处于15年最高水平,生活成本危机和对衰退的担忧使消费者信心接近历史低位。
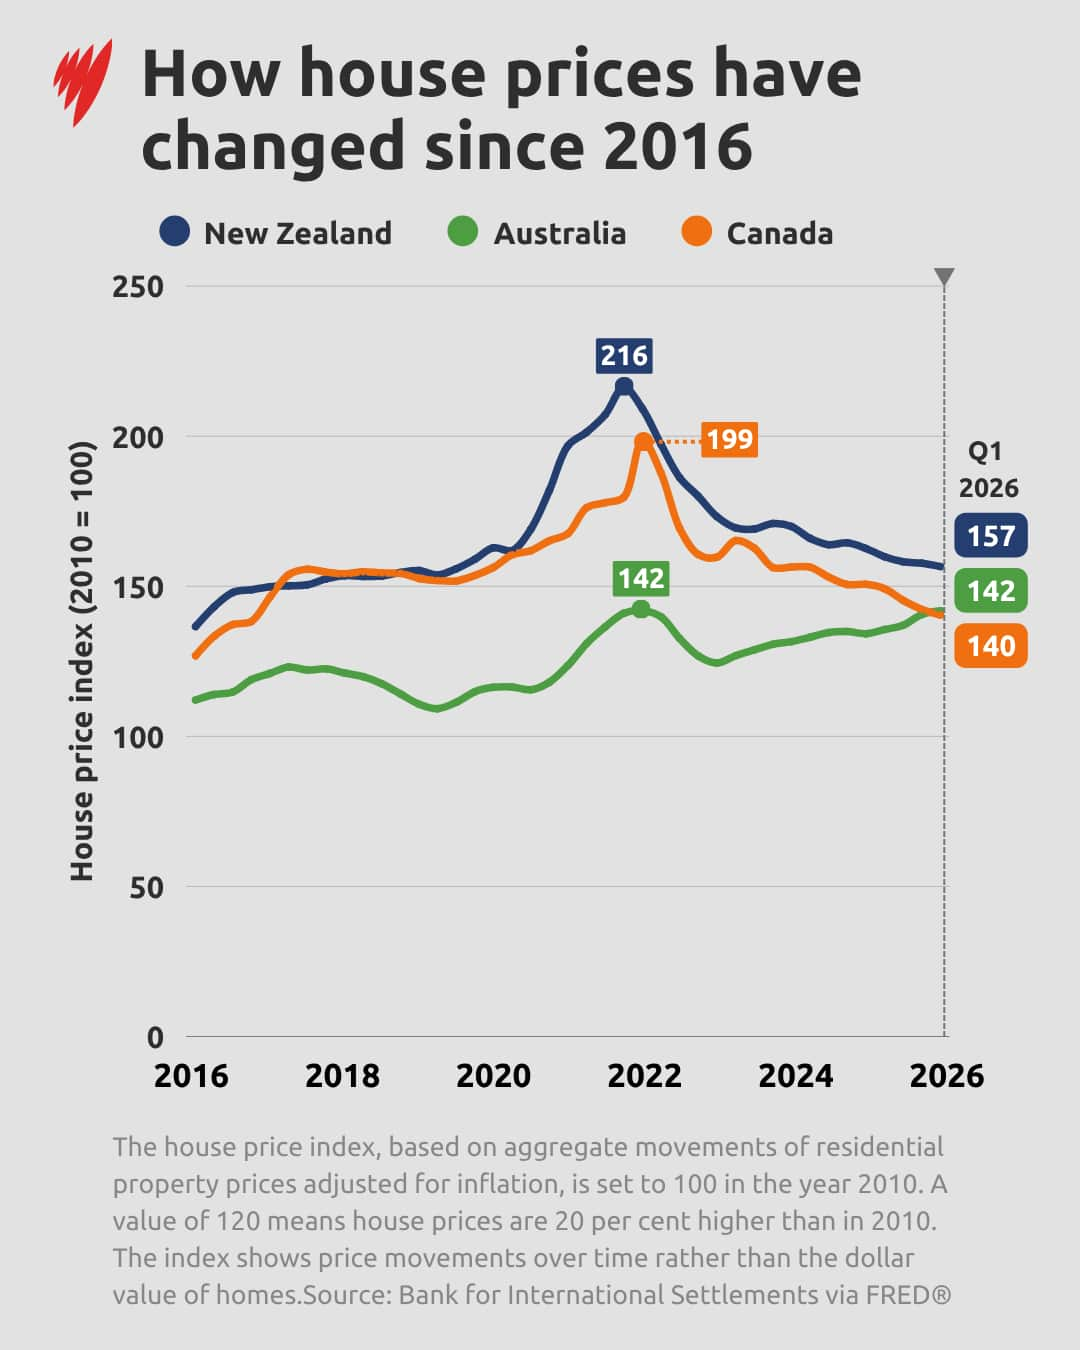
但看看塔斯曼海对面的新西兰和太平洋彼岸的加拿大,或许能窥见澳洲房市的未来走向。这三个国家都经历了住房危机——疫情期间房价史无前例暴涨、住房短缺、可负担性压力。此后,澳洲走了不同的路。新西兰和加拿大的房价几年前就开始下跌,而澳洲的下行才刚刚开始。
OECD数据显示,截至2026年第一季度,新西兰和加拿大的房价收入比已从疫情峰值大幅回落,而澳洲仍高于疫情时期高点。
新西兰的房市修正
对岸新西兰的平均房价在2010年至2020年间上涨了85%,疫情期间又飙升44%,2022年触及106万纽币(约100万澳元)峰值。Cotality新西兰研究主管Nick Goodall说,房地产繁荣是由超低利率、疫情救助措施和宽松贷款规则推动的。他将峰值描述为”非常人为”,一旦利率开始上升,市场就逆转了。
为抑制疫情后的通胀,新西兰联储连续12次加息,到2023年5月将现金利率提高到5.5%。相比之下,澳洲的现金利率在2023年11月峰值为4.35%。新西兰随后在2023年进入衰退,高利率打压需求、劳动力市场疲软,房价在18个月内从峰值下跌了约18%。此后价格基本持平。
但随着2024年中以来连续九次降息,可负担性开始改善。Cotality数据显示,全国价值收入比——衡量购买中位价房屋需要多少年家庭收入——从2021年底的9.8降至2026年第二季度的6.7。Goodall说更有用的指标是偿还房贷所需的家庭总收入占比,目前已降至40%,低于2021年底50%以上的峰值,也低于长期均值42%。
供应和规划改革也发挥了作用,尤其是在奥克兰,改革允许更高的住房密度。”在以前只能建一套房的土地上允许建更多房子,确实导致了价格增长放缓或更大跌幅。”首次置业者占最近一季度销售的29%,是Cotality自2003年开始追踪以来的最高比例。租金可负担性也有所改善,Realestate.co.nz数据显示2025年租金同比下降1.8%,为十年来首次年度下降。
与此同时,投资者受到持有成本上升、资本增值预期减弱、租金回报率下降的多重挤压。Goodall说:”(房产投资者)还能撑下去,但肯定不像利率极低时那么容易了。”
加拿大的房市修正
加拿大房价在疫情期间飙升超过50%,随后从2022年初峰值下跌约20%。繁荣由极低利率和居家办公推动的郊区大房需求驱动。加拿大央行从2022年3月的0.25%加息至2023年7月的5%,房价从当年晚些时候开始急剧下跌,之后逐渐放缓。
加拿大皇家银行助理首席经济学家Robert Hogue表示,虽然修正带来了一些缓解,但房价仍远高于疫情前,多伦多和温哥华等城市的住房尤其难以负担。”如果你问普通加拿大人,加拿大很多地方仍然负担不起……只是比两三年前稍微没那么贵了。”他说加拿大的现金利率自去年10月以来维持在2.25%,预计明年会上升,而经济增长放缓可能拖累工资增长,意味着可负担性不太可能在短期内改善。
疫情后移民激增显着增加了住房需求,仅2023年加拿大就通过永久和临时移民增加了120多万人。加拿大政府随后采取措施减轻移民压力,将临时居民入境人数削减约43%,并将永久移民目标从此前的50万降至去年的39.5万,后续几年将进一步削减。Hogue表示,遏制临时移民已经冷却了租赁市场。rentals.ca数据显示,本月加拿大全国租金要价同比下降4.2%,连续第24个月下降。但Hogue说需求下降产生了溢出效应——由于回报降低和建筑成本上升,公寓开发商启动的项目减少了。他表示,当移民再次回升时,这可能成为一个问题。
澳洲能学到什么
新西兰的住房可负担性有所改善,而加拿大仍面临巨大的可负担性压力。要理解这对澳洲意味着什么,首先要弄清楚为什么澳洲房市走了与加拿大和新西兰不同的路。
Cotality数据显示,澳洲疫情期间的房市繁荣不如新西兰和加拿大显着,2020年4月至2022年2月间价格上涨约25%。但经历初步下跌后,澳洲房价反弹并持续上涨,直到2026年3月触及新高。此后连续六个月下跌,目前比峰值低5.2%。尽管如此,realestate.com.au的衡量指标显示住房可负担性已达到历史最低点——典型收入家庭仅能负担全澳12%的房源。
独立经济学家Saul Eslake表示,澳洲的下行今年才刚刚开始,部分原因是政府此前一直通过现金补助和其他计划支持房市。他指出加拿大和新西兰没有采取同样的干预措施。Eslake还注意到,澳洲目前的失业率为4.6%,低于加拿大的6.4%和新西兰的5.6%,这减少了家庭被迫卖房的压力,进而减缓了房价下行压力。
虽然澳洲4.6%的现金利率目前高于新西兰的2.75%和加拿大的2.25%,但Eslake指出现金利率的差异并不一定会转化为同等幅度的房贷利率差异。加拿大房贷通常是五年固定利率,许多利率直到最近仍高于澳洲浮动房贷利率。新西兰的浮动利率也经常与澳洲利率相当,尽管其现金利率较低。
Eslake指出新西兰的人口增长比澳洲慢,部分原因是许多新西兰人跨过塔斯曼海寻找更好的经济机会,而加拿大则在几年前就推出了遏制临时移民的措施。澳洲联邦政府上个月才宣布收紧临时移民规定,而联盟党和One Nation承诺进行更大幅度的削减。
Eslake估计,房价在两到三年内下跌10%到15%可能会改善可负担性,同时警告更大幅度的下跌将损害经济。但他表示,要让可负担性成为优先事项,需要对住房的定位进行根本性转变。”澳洲人越来越把住房看作——用我讨厌的政客常用语——’超越别人的手段’,当然从不问超越谁。答案是:你自己的子孙。换句话说,我们已把住房视为财富积累的工具,而不是满足基本人类需求的工具。”
即使在现在,Eslake说政府也不愿意将政策调整——例如抑制投资者需求的负扣税和资本利得税改革——框架化为提高住房可负担性的努力。”我们有意识地试图减少投资者对存量房的需求,以使首次置业者买房更便宜,也就是让住房更可负担。但他们没有这么说。他们逃避了……他们仍然被’住房的主要目的是财富积累而非满足基本需求’的观念所束缚。”
新西兰经济学家Shamubeel Eaqub认为,改变这种心态可能与改变住房政策一样困难。他说,新西兰的经验表明,人们可能已经习惯了房价上涨,接受不同的路径成为主要的心理障碍。”当房价上涨时,我们很容易专注于’我们变得更富有了’这一点。但经济的真正工作实际上要艰难得多——我们如何创造好的企业、好的就业、好的生活质量,以及那些对社会有利的更广泛的竞争和政策环境。”