Crunchbase的数据显示,欧洲第二季度的风险投资额创下四年来的最高水平。整个季度,欧洲本土初创企业共筹集了240亿美元,环比增长约1/3,比2025年第二季度的144亿美元高出2/3。
在该地区,英国初创企业在第二季度获得了显著份额,投资超过100亿美元。这标志着英国有记录以来第三大季度融资规模,较2021年峰值时期低了近5亿英镑。
此外,欧洲初创企业的并购活动在第一季度有所回升,并在第二季度延续了这一势头,尽管公开市场的退出交易仍保持低迷。
大额投资推动增长
Crunchbase数据显示,上个季度有四家公司筹集了10亿美元或以上的风险投资,占该地区第二季度全部初创企业投资总额的25%。
这些超过10亿美元的融资轮次主要来自以人工智能为核心的几家公司:由谷歌母公司DeepMind拆分出来的AI药物研发公司Isomorphic Labs;绿色钢铁生产商Stegra;致力于开发家用和工业应用机器人的Neura Robotics;以及由前DeepMind研究人员创立的人工智能实验室Ineffable Intelligence。

2026年上半年,欧洲本土初创企业的投资额同比增长50%,达到420亿美元。然而,该地区上半年的初创企业投资仍远低于2021年同期的峰值,当时欧洲风险投资融资总额达600亿美元。
此外,这一数字也显著低于北美在上半年创下的3920亿美元融资纪录,而北美地区的投资额同比增长了158%。

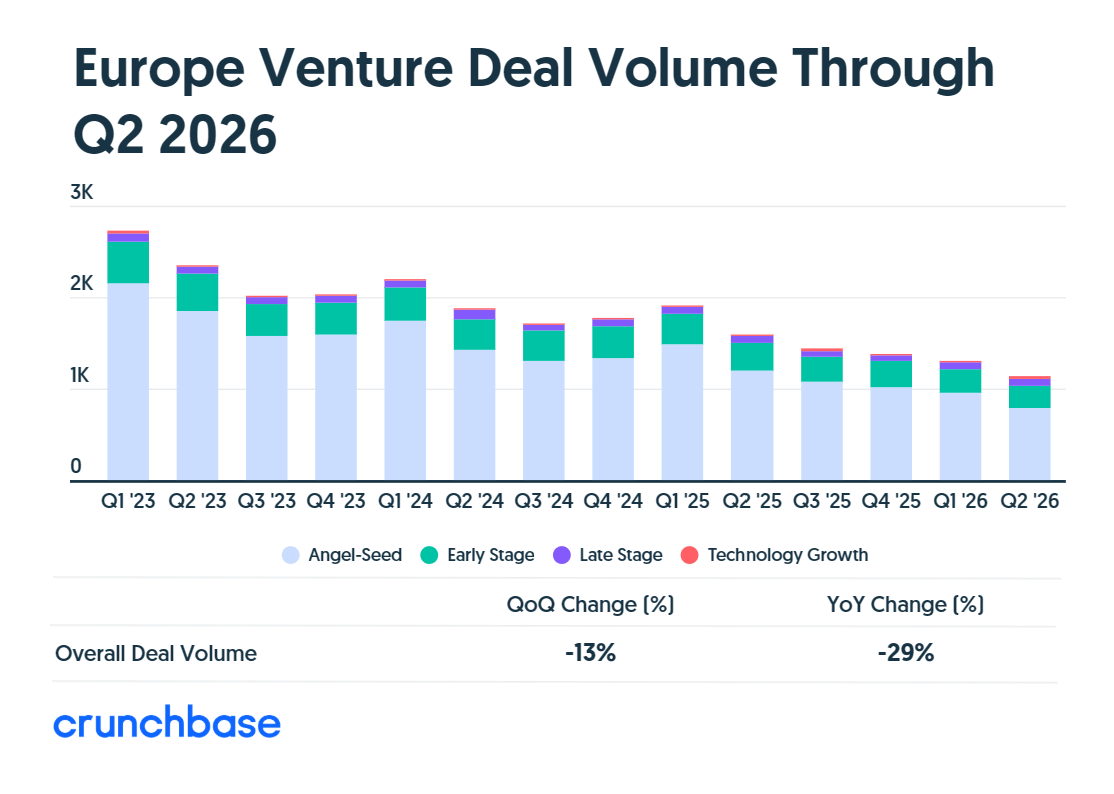
上个季度,欧洲的融资交易数量有所下降,但主要集中在种子轮阶段。而后期融资轮则略有上升,早期融资交易量则同比略有减少。
英国增长势头
上个季度,英国在风险投资领域继续保持领先,本土初创企业共筹集了104亿美元,接近2021年创下的108亿美元峰值。
德国作为该地区第二大初创市场,第二季度初创企业融资额为32亿美元;法国以24亿美元紧随其后,位居第三。瑞典上个季度成为欧洲第四大初创市场,其企业融资额达20亿美元。

Crunchbase数据显示,第二季度欧洲专注于人工智能的公司融资总额超过100亿美元,创下历史新高,但略低于第一季度的融资比例,当时这些公司筹集了该地区初创企业投资的一半以上。
